제가 상담 시 고객분들께 항상 신신당부하는 철칙이 하나 있습니다. “새 집의 열쇠를 온전히 손에 쥐기 전까지는 직장과 관련된 그 어떤 변화도 주어서는 안 됩니다.”
융자 심사가 다 끝나고 “승인(Clear to Close) 났습니다!”라는 말을 들으면 바이어들은 안심하고 축배를 듭니다. 하지만 은행이 돈을 내어주는 펀딩(Funding) 직전에는 VVOE (Verbal Verification of Employment)라는 가장 무서운 마지막 관문이 도사리고 있습니다. 이 절차를 가볍게 여겼다가 융자가 취소될 뻔했던, 뼈아프고 황당한 두 가지 실제 사례를 소개해 드립니다.
🏢 1. “연봉 올려서 이직했는데 뭐가 문제죠?” 클로징 2주 전의 퇴사
얼마 전, 클로징을 단 2주 남겨두고 바이어가 갑자기 직장을 다른 곳으로 옮겨버리는 아찔한 사건이 있었습니다. 바이어의 변명은 이랬습니다. “더 좋은 직장에서 연봉을 훨씬 높여서 이직하는 건데, 은행 입장에서도 돈 더 잘 버니까 당연히 좋아할 줄 알았죠!”
- 은행의 시선: 융자 언더라이팅(심사)은 기존 직장의 소득을 기준으로 승인을 내준 것입니다. 직장이 바뀌면 처음부터 심사를 다시 해야 합니다.
- 치명적 결과: 새 직장에서 첫 월급 명세서(Paystub)를 최소 한 달 치 이상 받아야만 소득 증명이 가능하므로, 클로징은 기약 없이 몇 주 뒤로 미뤄집니다. 자칫하면 셀러가 계약을 파기하고 디파짓(Earnest Money)을 몰수당할 수 있는 엄청난 위기였습니다.
📑 2. “같은 회사에서 일하는데요?” W-2에서 1099으로의 치명적 전환
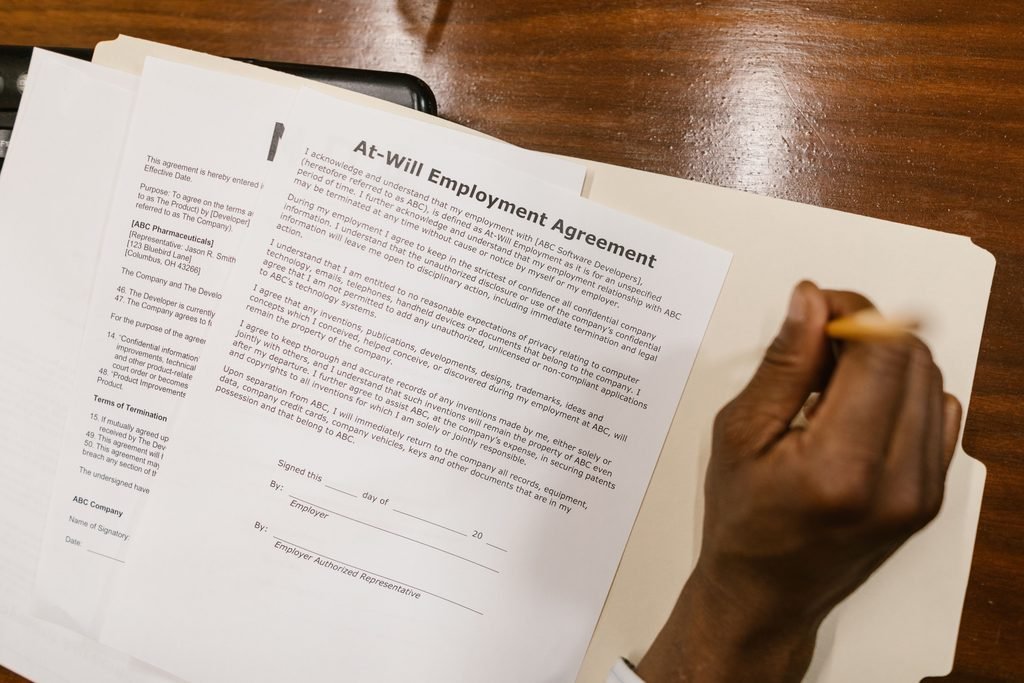
더욱 황당하고 안타까웠던 사례도 있습니다. 지난 2년간 한 회사에서 정규직(W-2)으로 일해온 고객이, 클로징 직전에 회사와 재계약을 하면서 세금 혜택을 명목으로 신분을 ‘독립 계약자(1099)’로 스위치(Switch)해 버린 것입니다.
- 완전히 바뀐 신분: 바이어는 “같은 회사에서, 같은 책상에 앉아 똑같은 일을 하니까 문제없다”고 생각했습니다. 하지만 융자 가이드라인에서 W-2는 ‘직장인’이고, 1099은 ‘자영업자(Self-employed)’입니다.
- 자영업자의 함정: 1099으로 융자를 받으려면 최소 2년 치의 세금 보고 기록이 필요합니다. 어제 막 1099으로 전환한 이 바이어는 ‘자영업 경력 0일’이 되어버려, 융자 승인이 그 자리에서 즉시 취소될 수밖에 없는 끔찍한 상황이었습니다.
☎️ 3. 펀딩 직전의 최종 검문, VVOE란 무엇인가?
이 모든 사실이 클로징 직전에 발각되는 이유는 바로 렌더(은행)가 실시하는 VVOE (Verbal Verification of Employment, 고용 상태 전화 확인) 때문입니다.
- 은행은 클로징 서류에 서명하기 며칠 전(때로는 펀딩 당일 아침)에 바이어의 직장 인사과(HR)나 매니저에게 기습적으로 전화를 겁니다.
- “이 직원이 현재 출근 중입니까? (퇴사하지 않았습니까?)”, “고용 상태(W-2)에 변동이 없습니까?” 이 단 두 가지 질문을 확인하기 전까지는 절대 융자금을 송금하지 않습니다.
클로징이 끝날 때까지 융자는 끝난 것이 아닙니다. 직장을 옮길 계획이 있거나, 고용 계약 형태가 바뀔 여지가 있다면 아주 사소한 것이라도 융자 전문가와 가장 먼저 상의하셔야 합니다. 미 연방세무사(EA)와 모기지 전문가의 예리한 시선으로, 융자의 시작부터 끝까지 단 하나의 틈도 없이 여러분의 클로징을 완벽하게 보호해 드리겠습니다.
- 전문 상담 문의: Jay Lee, EA & NMLS #133108
- Email: jay@jleefinance.com
- Phone: 703-989-8484